Imóveis na holding: por que a data de 31 de dezembro de 2026 pode mudar o IBS e a CBS de uma venda futura
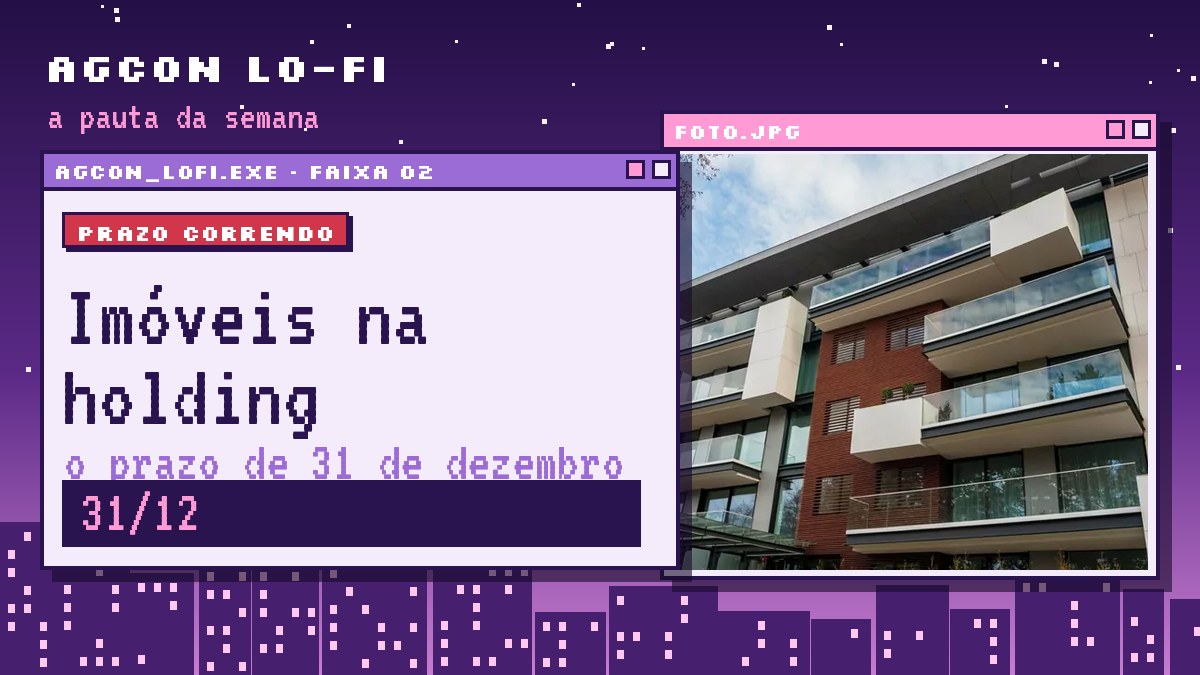
☾ AGCON_LOFI.exe · Faixa 02
PRAZO CORRENDOContrato social não transfere imóvel. Vale o registro na matrícula.
NO AR31/12a data que separa as duas regras
NESTA FAIXA
- A regra
- Um exemplo
- Os cuidados
🔄 Notícia renovada: o tema já passou no nosso site. Ver a anterior
APRESENTA ESTA PAUTA Anailton Souza
 George Farias
Anailton SouzaGeorge FariasQuem pensa em levar imóveis para uma holding deve olhar o calendário. Pela proposta de lei complementar da Reforma (art. 258), o redutor de ajuste, valor descontado da base do IBS e da CBS numa venda futura, muda conforme a data em que o imóvel passou a ser da holding.
💬 Isso afeta a sua empresa?Pergunte para a AGCON no WhatsApp e receba orientação para o seu caso.Perguntar no WhatsApp
A regra
IMÓVEL DA HOLDING ATÉ 31/12/2026
Pode usar o valor de referência
estimativa de mercado do Sinter
Pode usar o valor de referência
estimativa de mercado do Sinter
A PARTIR DE 2027
Vale o valor de aquisição
na integralização, é interpretação, não garantia
Vale o valor de aquisição
na integralização, é interpretação, não garantia
Um exemplo
| Situação | Redutor | Base na venda por R$ 1,2 milhão |
|---|---|---|
| Na holding em 31/12/2026, com valor de referência de R$ 1 milhão | R$ 1 milhão | R$ 200 mil |
| Integralizado em 2027 por R$ 500 mil | R$ 500 mil | R$ 700 mil |
A diferença de R$ 500 mil é na base de cálculo, não no imposto. O exemplo é hipotético e não considera IPCA nem outras deduções.
⚠️ Contrato social não transfere imóvel
A propriedade só muda com o registro na matrícula do imóvel, no cartório. Arquivar a alteração na Junta Comercial não basta. Conte com os prazos do cartório, o ITBI e os efeitos no Imposto de Renda.
- ☑️ Conferir o valor de referência do imóvel quando estiver disponível
- ☑️ Comparar o ganho com os custos de ITBI, cartório e IR
- ☑️ Registrar a transferência na matrícula antes do fim do ano
- ☑️ Guardar laudos para contestar um valor de referência subestimado
🔎 Vale levar imóveis para a holding ainda em 2026?Responda e veja se é caso de simulação.
O sinal é só um indicativo. A análise com os seus números é feita pela equipe da AGCON, sem compromisso.
🗳️ Voto do sócio, Anailton Souza · Reforma + planejamento tributário“Holding é planejamento, não modismo. Faça a conta completa, com ITBI, cartório e IR, antes de decidir.”
Também nesta pauta
🥤Fim da faixa: um suco geladoVenha tomar um suco gelado e ter um papo sobre negócios, pessoas, gestão e resultados. Temos a melhor solução para o seu negócio. Trace a rota até nós.Marcar o suco
Siga a AGCON nas redes
Uma pauta nova a cada leva de notícias. Visite sempre o nosso site, www.agconcontabilidade.com.
Fonte: Contábeis, “Imóveis na holding: por que observar o prazo de 2026”.
Quer saber como isso afeta a sua empresa?Fale com a AGCON: temos a melhor opção para o seu negócio.
Chamar no WhatsApp