Ajuste fiscal: Senado aprova texto que leva o lucro presumido a 38,4% acima de R$ 5 milhões e dobra o corte de incentivos
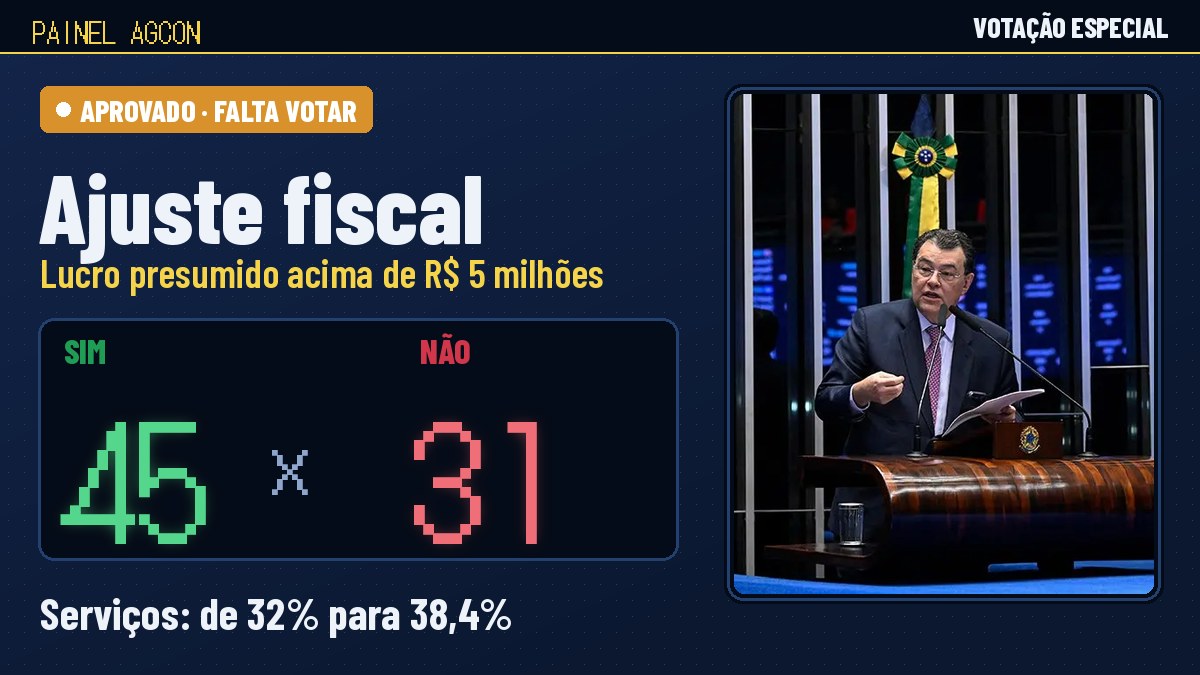
O Senado aprovou em 12 de novembro, por 45 votos a 31, o texto principal do PLP 299/2026, o projeto de ajuste fiscal do governo. O texto é um substitutivo do relator, senador Eduardo Braga, ao projeto apresentado pelo senador Jaques Wagner. Para as empresas, três pontos pesam mais: o lucro presumido, o corte de incentivos e as compensações.
O placar e o que falta
| Etapa | Situação |
|---|---|
| Texto principal no Senado | ✅ Aprovado (45 x 31), em regime de urgência |
| Quatro destaques no Senado | ⏳ Votação prevista para 17 de novembro |
| Câmara dos Deputados | ⏳ Ainda vai analisar |
| Sanção e publicação | ⏳ Só depois das duas Casas |
Lucro presumido: a conta acima de R$ 5 milhões
A Lei Complementar 224/2025 já tinha criado, em 2026, um acréscimo de 10% nos percentuais de presunção sobre a parte da receita que passa de R$ 5 milhões por ano (R$ 1,25 milhão por trimestre). O projeto dobra esse acréscimo para 20%. O aumento vale só para a parte que passar do limite.
| Atividade | Antes de 2026 | Desde 2026 (+10%) | Com o PLP (+20%) |
|---|---|---|---|
| Serviços em geral (IRPJ e CSLL) | 32% | 35,2% | 38,4% |
| Comércio e indústria (IRPJ) | 8% | 8,8% | 9,6% |
| Comércio e indústria (CSLL) | 12% | 13,2% | 14,4% |
Se for publicado ainda em 2026, o aumento do IRPJ vale a partir de 1º de janeiro de 2027. A CSLL precisa esperar 90 dias e começa no primeiro dia do quarto mês após a publicação.
Incentivos e compensações
O corte linear dos benefícios federais criado pela LC 224/2025 sobe de 10% para 20%. Ficam de fora, entre outros, os incentivos de TI e semicondutores e a compra de veículos por pessoas com deficiência ou com TEA.
O Executivo poderá limitar, por ato próprio, o uso de créditos tributários para quitar tributos. Na prática, parte do imposto pode ter de ser paga em dinheiro.
Nos anos de contenção, o crescimento real das despesas fica em até 2%, e não 2,5%. O governo estima ganho de R$ 45,1 bilhões a R$ 56,1 bilhões no resultado de 2027.
O que a Fenacon pede
Em nota pública de 12 de novembro, a Fenacon, que representa cerca de 400 mil empresas de serviços, pediu ao Congresso a revisão dos três pontos. A entidade lembra que, para o presumido, o aumento se soma à majoração de 2026, à tributação de dividendos e à troca do PIS e da Cofins cumulativos (3,65%) pela CBS em janeiro de 2027. Segundo a Fenacon, as mais afetadas são as médias empresas, com faturamento entre R$ 5 milhões e R$ 78 milhões.
Quando pode valer
- ☑️ Calcular quanto da receita anual passa de R$ 5 milhões
- ☑️ Simular IRPJ e CSLL com 38,4% (serviços) ou 9,6% e 14,4% (comércio e indústria)
- ☑️ Comparar com o lucro real para 2027
- ☑️ Listar os incentivos e as compensações que a empresa usa
- ☑️ Acompanhar os destaques no Senado e a votação na Câmara
O sinal é só um indicativo. A análise com os seus números é feita pela equipe da AGCON, sem compromisso.
 🗳️ Voto do sócio, Anailton Souza · Reforma + planejamento tributário
“Aprovado no Senado ainda não é lei. Mas quem está no presumido e passa de R$ 5 milhões precisa fazer a conta de 2027 já.”
Também no painel
Um painel novo a cada leva de notícias. Visite sempre o nosso site, www.agconcontabilidade.com.
Fonte: Agência Senado, via Fenacon, “Texto principal do ajuste fiscal é aprovado pelo Senado”; Jornal Contábil, “Lucro Presumido: Senado aprova aumento da tributação para empresas com receita acima de R$ 5 milhões”; Fenacon, Nota Pública de 12/11/2026 sobre o PLP 299/2026.