Cliente não pagou a nota fiscal: como registrar a inadimplência e quando a perda pode reduzir o IRPJ e a CSLL
 George Farias
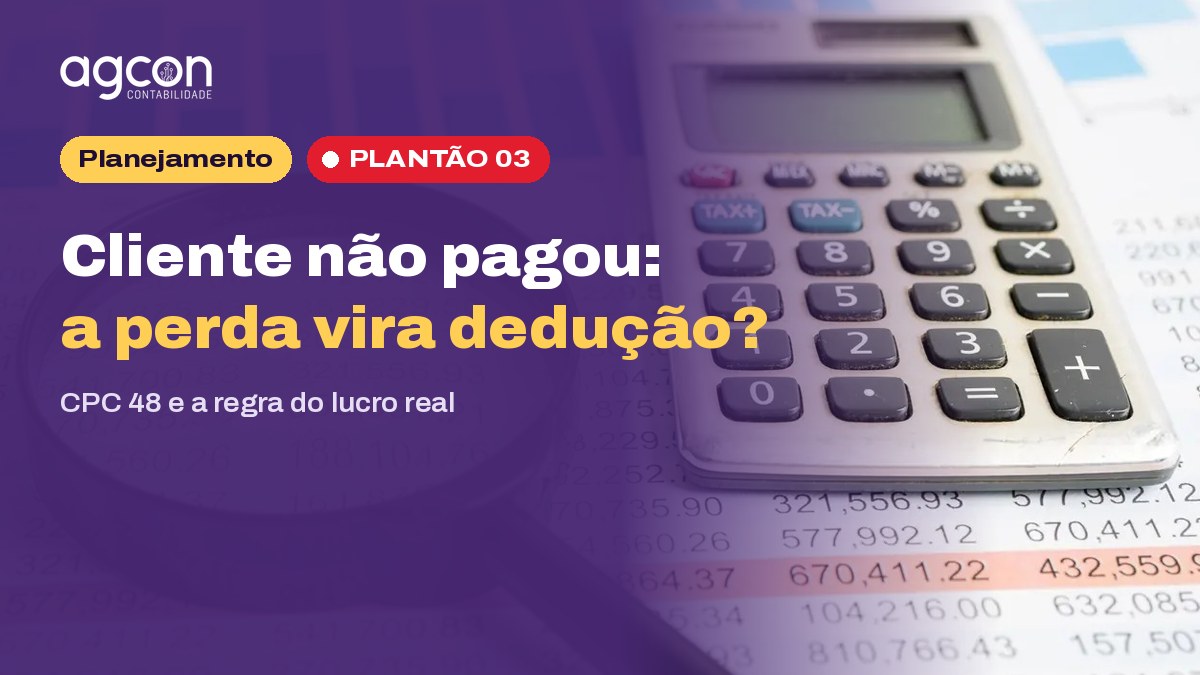
Nota vencida não é perda automática. Enquanto o cliente não paga, o valor continua em contas a receber, com o controle do vencimento e das cobranças. Quando há risco de não receber, o CPC 48 pede o reconhecimento das perdas de crédito esperadas. Mas perda contábil não é dedução automática de imposto: no lucro real, a perda só reduz o IRPJ e a CSLL quando cumpre as condições da Lei 9.430/1996.
Na contabilidade
Despesa com perdas de crédito esperadas
Provisão para perdas (redutora do contas a receber)
A cobrança continua mesmo com a provisão. Se o cliente pagar depois da baixa, o recebimento também é registrado.
A sua perda já pode ser deduzida?
Regra do art. 9º da Lei 9.430/1996 para contratos inadimplidos a partir de outubro de 2014. Há ainda casos próprios para insolvência declarada, falência e recuperação judicial.
Guarde estes documentos
 🎙️ Anailton Souza · Reforma + planejamento tributário
O calote dói duas vezes quando não vira dedução por falta de papel. Cobrança registrada e prazos acompanhados transformam prejuízo em economia de imposto no lucro real.
Para onde esta notícia leva
Siga a gente nas redes e visite sempre o nosso site, www.agconcontabilidade.com.
Fonte: Contábeis, “Cliente não pagou a nota fiscal? Veja como contabilizar”; CPC 48; Lei 9.430/1996, art. 9º, com a redação da Lei 13.097/2015.